Grêle, neige et glace
Grêle, neige ou glace : nous faisons reconnaître l'ensemble des dommages, y compris ceux qui se révéleront plus tard.
Ces trois événements relèvent de la même garantie et posent le même problème : le dommage ne se voit pas tout de suite. Une couverture grêlée reste étanche et l'expertise conclut à des impacts « esthétiques » ; une charpente qui a porté la neige reste debout mais a fléchi. Nous intervenons face à l'expert de la compagnie pour faire reconnaître ces atteintes comme de vrais dommages, et nous obtenons la réouverture des dossiers déjà clos lorsque les désordres se révèlent plus tard.
En bref
Pas besoin d'un arrêté de catastrophe naturelle : c'est la garantie tempête, grêle et neige de votre contrat multirisque qui joue, à condition de déclarer sous 5 jours ouvrés. Le désaccord porte rarement sur le montant, presque toujours sur la nature du dommage : une tuile dont l'émail est brisé éclatera quelques hivers plus tard, une charpente qui a porté la neige peut avoir fléchi sans rompre. Ces désordres doivent être reconnus, même s'ils apparaissent après la clôture du dossier.
- Échange gratuit sous 48 h
- Sans engagement
- 100 % confidentiel
- 5 % HT de l'indemnité obtenue, 300 € HT de frais de dossier à l'ouverture
- Plus de 3 000 dossiers accompagnés : particuliers, entreprises et collectivités
- Une équipe dédiée, rodée à la gestion de sinistres
- 10 implantations, nous nous déplaçons chez vous
Notre travail
Ce dont nous nous chargeons à votre place
Ces dossiers ne se perdent pas sur les chiffres, mais sur un mot : « esthétique ». Tout se joue entre ce que l'expert de la compagnie classe comme simple marquage ou déformation d'origine, et ce qu'il reconnaît comme un dommage à indemniser.
La garantie qui joue vraiment
Pas besoin d'arrêté de catastrophe naturelle : c'est la garantie tempête, grêle et neige de votre multirisque.
Deux points que peu d'assurés connaissent. La loi n'impose aux assureurs que la couverture des effets du vent : la grêle et le poids de la neige sont presque toujours proposés en complément, mais jamais garantis d'office. Il faut vérifier que votre contrat les prévoit. Ensuite, l'assureur peut demander la preuve de l'épisode : à défaut de relevé météo, le constat de dégâts semblables sur des bâtiments voisins de même nature suffit. Cette preuve indirecte sauve les dossiers quand aucune station n'a mesuré l'événement. Enfin, la franchise est celle de votre contrat, et non la franchise de 380 € propre aux catastrophes naturelles.
Une tuile marquée n'est pas une tuile intacte
L'impact brise l'émail protecteur, parfois sans éclat visible.
Le matériau mis à nu absorbe l'eau, feuillette et se fissure aux cycles de gel et de dégel : la tuile éclate au bout de quelques hivers. Le mécanisme vaut pour les autres matériaux : un bac acier laqué corrode au point d'impact, le zinc voit sa patine rompue, le PVC se microfissure et blanchit. Le dommage est bien réel, il est seulement différé, et cela se démontre techniquement.
Réparer par points ou refaire le versant
C'est la discussion qui décide du montant.
La réparation ponctuelle se heurte à trois obstacles : le modèle d'origine n'est fréquemment plus fabriqué, les tuiles conservées ont subi le même épisode et sont fragilisées, et la circulation sur la couverture provoque de nouvelles casses. Nous demandons la réfection du versant lorsqu'elle se justifie, éléments techniques à l'appui.
Le comptage des impacts
Tout dépend du nombre de zones témoins et de leur emplacement.
L'évaluation repose sur une densité d'impacts relevée sur des zones témoins. Un échantillonnage réalisé sur le versant le moins exposé, ou en nombre insuffisant, sous-évalue mécaniquement l'ensemble de la couverture. Nous assistons au comptage, nous en discutons la méthode et nous demandons son extension.
Photovoltaïque et équipements techniques
Les deux postes les plus oubliés, et parmi les plus coûteux.
Un panneau photovoltaïque grêlé peut présenter des microfissures de cellules invisibles à l'œil, décelables en électroluminescence ou en thermographie : la production baisse durablement. Une pompe à chaleur reçoit la grêle sur les ailettes de son échangeur, ce qui dégrade le rendement puis entraîne une panne prématurée. Nous faisons rechercher et chiffrer ces deux postes.
Le poids de la neige et de la glace
Une charpente peut avoir fléchi sans rompre, et l'assureur y verra un défaut d'origine.
Pannes déformées, fermettes déboîtées, assemblages ouverts, chéneaux arrachés par une plaque de neige glissante, infiltrations par barrage de glace : ces désordres relèvent de la garantie et se démontrent par relevés de niveau et sondages. Les bâtiments de grande portée, hangars, serres, verrières et préaux, sont les plus exposés. Attention au périmètre du contrat : beaucoup ne couvrent que la toiture. Il faut alors démontrer que la déformation de la charpente est la conséquence directe de la surcharge sur la couverture.
Les préjudices annexes
Ces postes ne sont pas ajoutés d'office : ils doivent être demandés et justifiés.
Relogement, perte d'usage (le préjudice lié aux locaux devenus inutilisables), perte de loyers, perte d'exploitation et vétusté récupérable (la part déduite pour l'usure, que beaucoup de contrats remboursent une fois les travaux faits). Chacun doit être demandé et justifié. Nous le faisons pour vous.
Nos dossiers
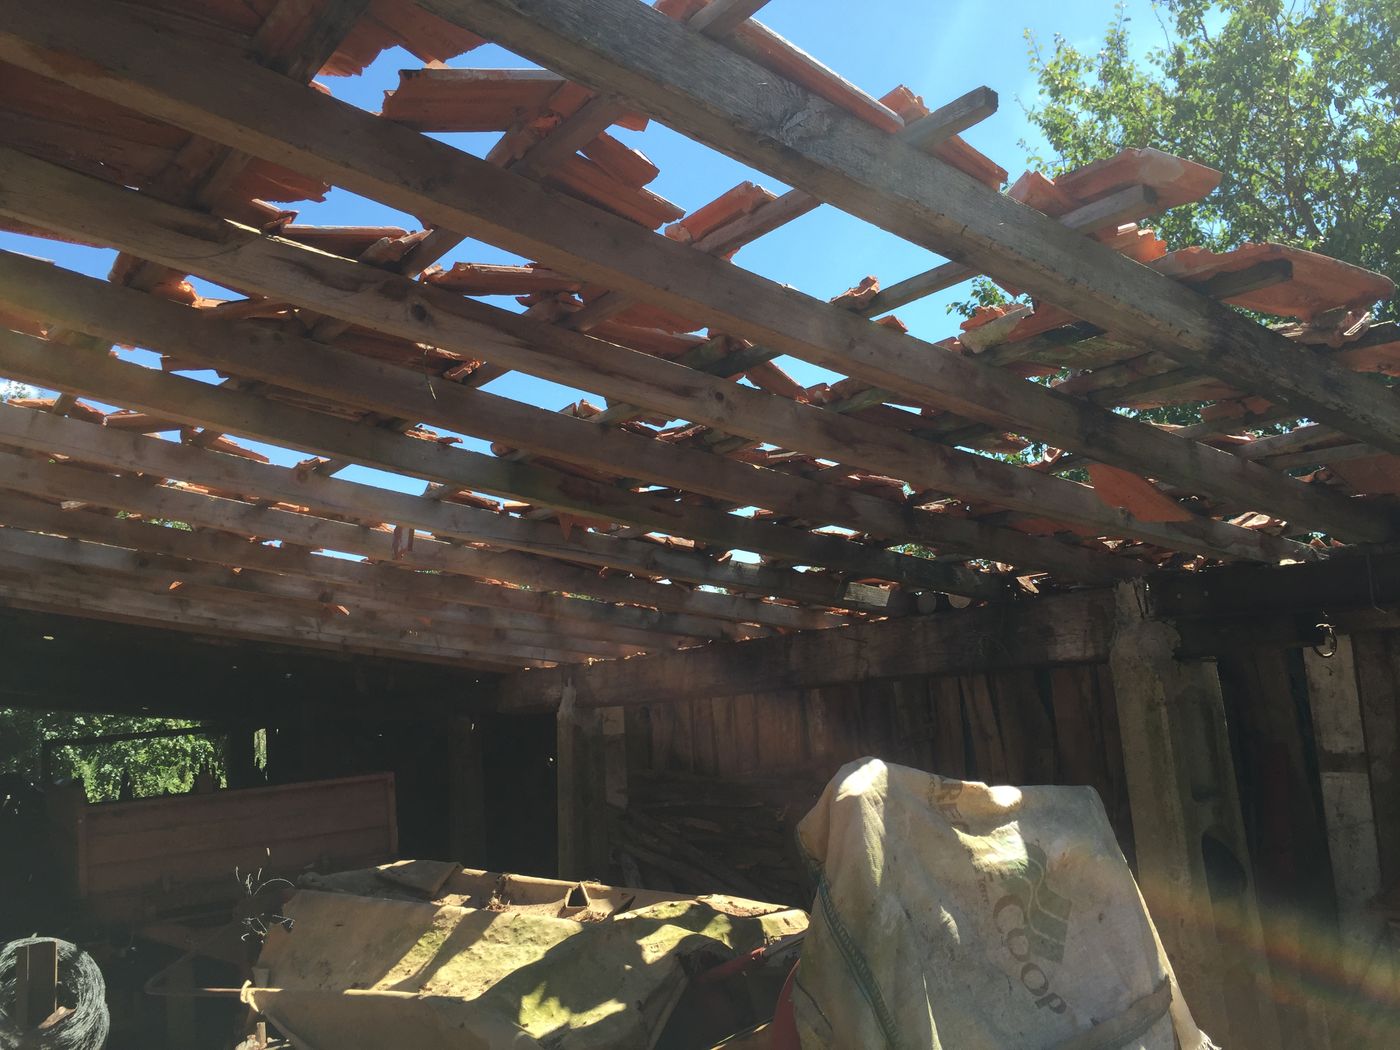
Ce que nous examinons sur place
Photographies prises par nos experts sur des dossiers réels.

À faire dès maintenant
Les réflexes utiles, dès aujourd'hui
Ces conseils valent que vous fassiez appel à nous ou non. Un dernier : au moindre doute sur un document ou une étape, appelez-nous. Ce premier échange ne vous coûte rien.
Vous voulez aller vite
Envoyez-nous votre contrat, nous l'analysons
Communiquez-nous vos conditions générales et vos conditions particulières : nous les lisons intégralement et nous vous appelons sous 48 h pour vous dire ce que votre contrat prévoit réellement. Vous pouvez aussi les envoyer par e-mail à technique@aexev-conseils.com.
Les conditions de la garantie tempête, grêle et neige
Délai de déclaration, traitement des toitures anciennes, exclusions pour vétusté ou défaut d'entretien, cas des bâtiments légers, serres et hangars, plafonds spécifiques aux panneaux photovoltaïques et aux équipements extérieurs. Ce sont ces quelques lignes qui décident de ce qui sera indemnisé.
Les plafonds, franchises et exclusions
Nous relevons aussi les points que les assurés découvrent trop tard : la règle proportionnelle de capitaux (l'indemnité est réduite si vos biens sont assurés pour moins que leur valeur réelle), la couverture des dépendances et des clôtures, et les garanties complémentaires dont beaucoup ne savent pas qu'ils en disposent.
Vos bâtiments sont-ils correctement déclarés ?
Surface, usage, nature de la construction : nous vérifions avec vous que ce qui est écrit au contrat correspond à la réalité. En cas d'écart, l'assureur peut réduire l'indemnité en proportion de la prime qu'il aurait dû percevoir. Ce point se traite avant l'expertise, jamais pendant.
La prise en charge de nos honoraires
Nous vérifions si votre contrat comporte une garantie « honoraires d'expert ». Cette vérification est gratuite.
Vos documents restent confidentiels et ne sont utilisés que pour cette analyse. Aucune signature, aucun engagement.
Notre intervention
De votre appel au règlement de votre indemnité
Gratuit, sous 48 h. Nous faisons le point sur votre dossier et nous vous disons franchement si notre intervention est utile dans votre situation.
Lecture intégrale des conditions générales et particulières. Nous vérifions notamment si votre contrat prend en charge les honoraires de l'expert d'assuré.
Visite sur place, chiffrage du bâtiment métier par métier (ce que les professionnels appellent corps d'état), inventaire du contenu réalisé avec vous, évaluation des préjudices annexes.
Nous vous représentons à chaque réunion avec l'expert de votre assurance, ce que l'on appelle l'expertise contradictoire, et nous présentons le dossier poste par poste. Nous préparons le dossier, nous l'argumentons et nous répondons à l'expert à votre place.
Le montant est arrêté d'un commun accord avec l'expert de votre assurance, sans procédure. Nous suivons ensuite le dossier jusqu'au dernier versement, y compris le complément d'indemnité dû après travaux, que l'on oublie souvent de réclamer.
Objectif AEXEV
Vous faire obtenir une indemnité juste, au regard de votre contrat et des dommages subis.
Votre interlocuteur
Didier Baillif
Expert d'assuré, dirigeant d'AEXEV
« Grêle ou surcharge de neige, tout se joue sur la qualification. Un émail brisé n'est pas un défaut esthétique, une pièce de charpente qui a fléchi n'est pas un défaut d'origine : ce sont des dommages, et cela se démontre. Appelez-moi, je vous dirai où en est votre dossier. »
04 82 53 26 86Dossiers réels
Des dossiers accompagnés jusqu'au bout
Toiture et photovoltaïque
+ 38 600 € obtenus
Réfection du versant exposé et microfissuration des panneaux établie par électroluminescence.
Groupe scolaire et verrière
+ 141 400 € obtenus
Coupoles et équipements techniques en toiture intégrés au chiffrage.
Bâtiment et pompe à chaleur
+ 48 200 € obtenus
Bardage, échangeurs de pompe à chaleur et perte d'exploitation valorisés.
Dossiers anonymisés. Chaque situation est différente : ces exemples ne préjugent pas de l'issue de votre dossier.
Honoraires
Nos honoraires
5 % HT
de l'indemnité obtenue
300 € HT de frais de dossier à l'ouverture. Aucun autre frais, aucun engagement avant signature du mandat.
De nombreux contrats comportent une garantie « honoraires d'expert » qui prend en charge tout ou partie de nos honoraires. Nous vérifions ce point gratuitement, dès le premier échange.
Exemple de dossier
Avant de signer quoi que ce soit
Faites relire la proposition de votre assurance.
Tant que vous ne l'avez pas acceptée formellement, tout reste discutable. Cet examen est gratuit.
Questions fréquentes
Ce que l'on nous demande le plus
Mon toit ne fuit pas. Dois-je quand même déclarer ?
Oui, et c'est la situation la plus risquée : en l'absence de fuite, de tuile cassée ou de rupture visible, beaucoup d'assurés ne déclarent pas. Les désordres qui apparaissent un ou deux hivers plus tard, éclatement des tuiles, infiltrations, plancher ou charpente qui travaille, ne seront alors plus rattachables à l'épisode, faute de déclaration dans le délai contractuel. Ouvrez le dossier maintenant, quitte à ce qu'il se referme sans suite.
Ma commune n'a pas été reconnue en catastrophe naturelle. Suis-je couvert ?
Oui. Ni la grêle ni le poids de la neige ou de la glace ne relèvent du régime des catastrophes naturelles : ils sont couverts par la garantie tempête, grêle et neige de votre contrat multirisque, qui joue indépendamment de tout arrêté. Seule l'avalanche relève du régime catastrophe naturelle. Attention en revanche au délai : la déclaration doit intervenir dans les 5 jours ouvrés.
Mon assureur dit que les impacts sont seulement esthétiques. Est-ce fondé ?
Rarement, et c'est le motif sur lequel se perdent le plus de dossiers. L'impact brise la couche protectrice de la tuile, parfois sans éclat visible ; le matériau mis à nu absorbe l'eau et éclate aux gels suivants. C'est un dommage différé, pas un défaut esthétique, et cela se démontre en expertise.
L'épisode date de deux ans et mes tuiles commencent à éclater. Est-ce trop tard ?
Pas nécessairement. Des désordres qui se révèlent après le règlement constituent des dommages complémentaires et peuvent justifier la réouverture du dossier, même s'il a été soldé. C'est le calendrier propre à la grêle : l'expertise intervient dans le mois, les désordres apparaissent quelques hivers plus tard. Un point de vigilance toutefois : en assurance, l'action se prescrit par deux ans, délai qui court à compter du moment où vous avez connaissance du sinistre. Adressez-nous vos photographies et votre décompte d'indemnité, nous vous indiquerons ce qui reste ouvert.
Mon assureur propose de remplacer quelques tuiles. Est-ce suffisant ?
Le plus souvent non. Les tuiles conservées ont subi le même épisode et sont fragilisées, le modèle d'origine n'est souvent plus fabriqué, et l'intervention sur le versant provoque de nouvelles casses. La réfection du versant se justifie dans de nombreux dossiers, et nous la demandons éléments techniques à l'appui.
Mon assureur invoque un défaut de conception pour refuser les dommages dus à la neige. Est-ce recevable ?
C'est l'argument le plus fréquent sur ces dossiers, et il doit être vérifié plutôt qu'accepté. Une charpente est dimensionnée pour la charge de neige de sa zone et de son altitude : la question est de savoir si l'épisode a dépassé cette charge, ce qui s'établit par les relevés de hauteur et de densité de neige. Un bâtiment conforme aux règles en vigueur lors de sa construction peut difficilement se voir opposer un défaut de conception. Nous faisons produire ces éléments avant toute discussion sur le montant.
Vais-je me fâcher avec mon assurance ?
Non, et c'est la question qu'on nous pose le plus souvent. Se faire accompagner est une démarche normale, prévue par les contrats, même si peu de gens le savent : les échanges se déroulent entre professionnels, dans un cadre technique et cordial. Votre contrat et votre relation avec votre assureur ne sont pas affectés. Beaucoup de nos clients restent chez la même compagnie après le sinistre.
Ai-je le droit de faire appel à un expert d'assuré ?
Oui. Vous pouvez vous faire accompagner et représenter par l'expert de votre choix, à toutes les étapes du dossier.
L'expert de l'assurance est déjà passé. Est-il trop tard ?
Non, il n'est pas trop tard. Tant que vous n'avez pas accepté formellement la proposition d'indemnité, une intervention reste possible. Même après accord, certaines situations permettent une réouverture du dossier, notamment lorsqu'il y a des dommages complémentaires.
Combien de temps dure un dossier ?
D'un mois à plusieurs années, selon le sinistre. Nous vous donnons une estimation dès l'analyse de votre dossier.
Sur quels sinistres intervenez-vous ?
Nous intervenons sur tous les sinistres qui touchent un bâtiment ou son contenu : incendie, explosion, dégât des eaux, tempête, grêle, poids de la neige, inondation, catastrophe naturelle, sécheresse, vol et vandalisme, bris de glace, dommages électriques. Pour les particuliers, les entreprises et les collectivités. Nous ne traitons ni les dommages automobiles ni les préjudices corporels.
Parlons de votre situation
Dites-nous où vous en êtes. Nous vous dirons comment nous pouvons vous accompagner.
Le premier échange est gratuit et sans engagement.